
V listopadu loňského roku se v médiích objevila zpráva, že se německý automobilový koncern Volkswagen definitivně rozhodl neinvestovat do stavby nové továrny na autobaterie v Líních u Plzně. Projekt, který měl do Plzeňského kraje přinést až čtyři tisíce pracovních míst, by zajistil vstup českého automobilového průmyslu do éry elektromobility a potvrdil jeho pevnou pozici ve výrobních řetězcích Volkswagenu. Česko by se stalo čtvrtou zemí, v níž německý koncern stavbu tzv. gigafactory plánoval. Zatím schválenými projekty jsou německý Salzgitter, španělská Valencie a kanadský St. Thomas. Lokalitou pro čtvrtý projekt měla být jedna ze zemí V4, automobilka však v listopadu 2023 uvedla, že své rozhodnutí nejméně o dva roky odkládá z důvodu malého zájmu o elektromobilitu v Evropě.
Zatímco někteří představitelé Plzeňského kraje vyjádření přivítali, v širším kontextu představuje rozhodnutí Volkswagenu neinvestovat do elektromobility v Česku znepokojivý trend. Německá automobilka, která je jediným vlastníkem Škody Auto, je dominantním hráčem v českém automobilovém průmyslu: v roce 2016 byla zodpovědná až za 27 procent veškeré výroby, 67 procent investic do výzkumu a vývoje a až 40 procent daňových odvodů celého sektoru. Pro zemi, kde tento sektor představuje až desetinu HDP a vytváří okolo 180 tisíc pracovních míst, by mělo jít o poplašnou zprávu. Samo ministerstvo průmyslu a obchodu přitom ještě v únoru loňského roku uvádělo, že z hlediska zachování pracovních míst a příjmů do státního rozpočtu je projekt plzeňské gigafactory klíčový.
Ztroskotání této investice vybízí k debatě nad rolí automobilového průmyslu v české ekonomice i nad vyčerpáním porevolučního hospodářského modelu založeného na zahraničních investicích, který za tři desetiletí od ekonomické transformace nedokázal podpořit vznik silného domácího sektoru. Zelená transformace nevyhnutelně změní podobu automobilové dopravy, ať už půjde o významné změny ve výrobním procesu a s tím související revoluci na pracovním trhu, či přesuny výroby, které mohou být do značné míry ovlivněny probíhajícím geopolitickým soupeřením o ovládnutí trhu s elektromobily. Je česká ekonomika na něco takového připravená? A otevírá se potenciálně cesta k širší diskuzi o budoucí podobě českého hospodářského modelu?
Motor postsocialistického růstu
Automobilový průmysl představuje páteř středoevropské ekonomiky: v Česku generuje více než devět procent HDP, v Polsku osm, na Slovensku dvanáct a v Maďarsku dokonce čtrnáct. Britský novinář Jonathan Ledgard popsal v roce 2005 Škodu Auto jako nejúspěšnější průmyslovou firmu postsocialistického regionu, které se podařilo získat globální dosah. Od své akvizice Volkswagenem, která započala v roce 1991 převzetím třetiny vlastnického podílu a byla završena v roce 2000, kdy se Volkswagen stal jediným vlastníkem, představuje Škoda nedílnou součást portfolia německé automobilky, obsluhující především levnější segmenty trhu. Ve světovém srovnání pak Česko představuje jednu z bašt automobilového průmyslu: po Slovensku se u nás vyrobí nejvíce aut v přepočtu na obyvatele a i v evropském srovnání je česká produkce osobních vozů čtvrtá nejvyšší po Německu, Španělsku a Francii.
Přechod na elektromobilitu však sám o sobě dekarbonizaci dopravy nezajistí, o dosažení uhlíkově neutrální ekonomiky ani nemluvě.
Automobilový sektor je klíčový i pro zbytek středoevropského regionu: z 16 milionů automobilů vyrobených v roce 2023 na území EU jich více než čtvrtina pocházela ze zemí střední a východní Evropy. Řada výzkumů zároveň upozorňuje, že tento stav je vyvrcholením přes dvě dekády trvajícího trendu přesunu výroby především ze západní Evropy do relativně levnějšího středoevropského regionu. Mezi lety 1990 a 2015 investovaly zahraniční automobilky ve střední Evropě více než 35 miliard euro. Tento trend však vrcholil v období před finanční krizí, jelikož nejvíce kapitálu přiteklo v letech 2000–2007, naopak po roce 2009 se region ukázal náchylným k úbytku investic a jejich repatriaci zahraničními investory.
Repatriace zisků je jedním z typických znaků hospodářského modelu označovaného jako integrovaná periferie, v němž středoevropské ekonomiky v současnosti fungují. Automobilový průmysl, který je dnes doslova i metaforicky motorem regionálního růstu, zároveň vkládá kontrolu nad klíčovým průmyslovým odvětvím do rukou zahraničních investorů, zatímco manévrovací prostor domácích aktérů zůstává omezený.
Dilemata integrované periferie
Otázka silných vazeb středoevropského automobilového průmyslu na zahraniční koncerny je s hospodářským modelem integrované periferie úzce provázána. Silná přítomnost zahraničních investic v domácí ekonomice je jedním z jeho hlavních znaků: v případě střední Evropy jde o kapitál mířící především do průmyslu, jehož podíl na HDP se zde drží nad evropským průměrem. Druhou stranou téže mince je pak významná role exportu, jelikož integrovaná periferie hraje primárně roli producenta zboží určeného na vývoz: i zde se středoevropský region drží nejen nad evropským, ale i nad světovým průměrem.
Hospodářský model postavený na zahraničních investicích a exportem taženém růstu není specifický pouze pro střední Evropu – podobná strategie stála například za úspěšnou industrializací asijských tygrů. Ve střednědobém horizontu se o tomto modelu rozvoje nedá mluvit jako o neefektivním. Období investiční expanze Volkswagenu v Česku se překrývá s masivním přílivem zahraničního kapitálu do české ekonomiky obecně, díky němuž dosahovala země mezi lety 2000–2008 průměrného hospodářského růstu 4,3 procenta, tedy téměř dvojnásobek evropského průměru.
Odvrácenou stranou této strategie je však ztráta kontroly nad klíčovými ekonomickými sektory, která jde ruku v ruce s delegováním ekonomiky do pozice „montovny“, jak bývá v české debatě někdy zmiňováno, specializující se na výrobu s nízkou přidanou hodnotou. V kontextu automobilového průmyslu se toto uspořádání projevuje odtržeností automobilového sektoru od zbytku domácí ekonomiky, která není schopná profitovat z know-how přineseného zahraničními společnostmi.
Akademický výzkum věnující se automobilovému průmyslu obvykle toto odvětví popisuje jako silně hierarchicky uspořádané, v centru se samotnými automobilkami (tzv. assembly firms) obklopenými několika prstenci dodavatelů (tzv. tiers). U těch platí, že čím blíže středu se firma nachází, tím spíše bude mít charakteristiky nadnárodní korporace: globální dosah, produkci s vysokou přidanou hodnotou, schopnost realizovat investičně náročné projekty a obchodní strategii využívající rozdílů ve výrobních nákladech mezi jednotlivými regiony. Dodavatelé nižšího řádu se pak typicky specializují na méně komplexní a kapitálově méně náročné úkony a bývají závislejší na konkrétní automobilce či nadnárodním dodavateli jako svém hlavním odběrateli. Výzkum provedený v českých automobilkách ukazuje, že domácí dodavatelé se koncentrují především v nižších tiers, které jsou zároveň asociované s nižším podílem na přidané hodnotě, menšími investicemi do výzkumu a vývoje či s nižšími daňovými odvody. Přestože tato data popisují situaci v letech 2009–2010, nejsou důvody proč předpokládat, že by dnes byla situace jiná – spíš právě naopak. Jak totiž ukazuje pozdější studie z roku 2015, finanční krize dopadla nejhůře právě na lokální dodavatele z řad malých a středních firem, kteří podléhají dlouhodobému tlaku automobilek na snižování cen.
Tento problém úzce souvisí s neschopností českých dodavatelů smysluplně profitovat z příležitostí, které přináší přítomnost globálního automobilového průmyslu v zemi. Do jak extrémních podob může tato neschopnost zabíhat, ukazuje vládní studie z roku 2016, podle které se objem české ekonomiky v domácím vlastnictví od roku 1995 prakticky nezměnil, zatímco zahraničně vlastněný sektor zvýšil svou hodnotu sedmkrát. Pro rozvoj inovativních domácích firem (například i v sektoru dodavatelů pro automobilový průmysl) je potřeba aktivní účast státu – přístup, který je dnes v zahraničí již novým mainstreamem, v českém prostředí se však stále netěší velkému pochopení. V kontextu zelené transformace a přechodu na elektromobilitu pak zranitelnost domácího sektoru a závislost českého automobilového průmyslu na zahraničních automobilkách začíná nabývat zcela nových rozměrů.
Milník zelené transformace
Automobilová doprava je podle statistik jedním z významných globálních producentů emisí CO2: podle Evropské agentury pro životní prostředí byla v roce 2019 doprava zodpovědná za čtvrtinu emisí CO2 v EU, z čehož téměř tři čtvrtiny byly způsobené silniční dopravou. Podobná čísla platí i celosvětově. Zároveň platí, že uhlíkovou stopu má i samotný výrobní proces: v EU šlo v roce 2022 zhruba o 7,4 milionů tun CO2. Přestože od roku 2005 jde o zhruba třetinový pokles, emise produkované na jeden vůz se zároveň od roku 2019 prudce zvedají a podle statistik se dnes nacházejí zhruba na úrovni roku 2011.
Přestože dekarbonizace dopravy je pouze jedním ze série kroků nutných pro dosažení uhlíkové neutrality, patří bez debat mezi jeden z nejvýznamnějších. Zároveň jde o mimořádně komplexní jev, v němž hraje roli nejen změna samotných výrobních procesů, ale i budování zcela nové infrastruktury pro nabíjení elektromobilů či zajištění surovin pro výrobu autobaterií. Přesvědčit řidiče o investici do stále relativně neznámé technologie může být obtížné: ať už z důvodu vyšší pořizovací ceny, chybějící nabíjecí infrastruktury či obecné nedůvěry k elektromobilitě.
Situaci navíc ztěžují tenze mezi hlavními geopolitickými hráči, především Spojenými státy, Čínou a Evropou, o ovládnutí tohoto nově vznikajícího trhu. Čína v tomto závodu zatím jednoznačně vede a v současnosti ovládá okolo 60 procent světového trhu s elektromobily v široké paletě modelů včetně těch extrémně cenově dostupných. Evropa naopak čím dál více zaostává, jak upozorňuje například Evropská asociace výrobců automobilů, která nedávno v otevřeném dopisu vyzvala Evropskou komisi k posílení konkurenceschopnosti evropského automobilového průmyslu. Neúspěch evropských automobilek na poli elektromobility stál ostatně i za selháním investice Volkswagenu do gigafactory v Česku.
Role českého automobilového průmyslu v tomto měnícím se terénu zůstává nejistá. Škoda Auto v roce 2023 dosáhla nejvyšších tržeb ve své historii. Již vloni na jaře se ale v německé debatě objevovaly komentáře o tom, že Volkswagen bude v rámci nové strategie soustřeďovat do střední Evropy výrobu spalovacích motorů, zatímco na elektromobily se zaměří jiné lokality. Přestože představitelé Škody toto tvrzení odmítli, selhání investice do čtvrté gigafactory ve střední Evropě v kombinaci s plánem vyrábět baterie do škodovek ve španělské Valencii naznačuje, že se plány koncernu tímto směrem skutečně vydávají. Nulový podíl domácích aktérů ve Škodě Auto zároveň znamená, že neexistuje silný hlas, který by v rozhodování o budoucnosti podobné investice reprezentoval české zájmy.
Elektromobilita není všelék
Přechod na elektromobilitu však sám o sobě dekarbonizaci dopravy nezajistí, o dosažení uhlíkově neutrální ekonomiky ani nemluvě. Významným důvodem je fakt, že přechod na elektromobilitu je příliš pomalý. Podle jednoho z odhadů by do roku 2050 muselo být zhruba 90 procent americké flotily osobních automobilů elektrických, aby Spojené státy dosáhly svých emisních cílů, což v praxi znamená asi 350 milionů vozů. V současnosti je pouze jedno procento vozů křižujících americké silnice elektrických a odhaduje se, že počet nově prodaných elektromobilů bude v roce 2035 pouhých 45 procent. V Evropě jsou pak čísla podobně neuspokojivá. Pro trojici největších německých automobilek, Volkswagen, BMW a Daimler, se podíl elektromobilů na celkových prodejích v současnosti pohybuje mezi čtyřmi až osmi procenty.
Přechod na elektromobilitu navíc sám o sobě není udržitelným řešením, nedojde-li současně k dekarbonizaci dalších částí ekonomiky, především energetické soustavy. Uhlíková stopa elektromobilů je nižší než u vozů se spalovacím motorem až po ujetí určitého počtu kilometrů a toto rozmezí je značně závislé na původu elektrické energie – studie uvádějí rozptyl 29 tisíc až 150 tisíc kilometrů. Kromě toho je výroba elektromobilů, a především baterií, závislá na řadě kritických surovin jako lithium, kobalt a nikl, jejichž těžba má často značné sociální a environmentální dopady.
Nabízí se proto otázka, nakolik je osobní automobilová doprava vůbec udržitelná v podobě a rozsahu, jaký v současnosti známe. Sílí hlasy volající po omezení automobilové dopravy ve městech a posílení hromadné dopravy patří podle expertů mezi efektivní cestu ke snižování emisí. Na stranu druhou ve strategických plánech automobilek je budoucnost vykreslována jako „zelená“, stále však soustředěná primárně okolo individuální automobilové dopravy. Rozpor mezi těmito plány a cíli skutečně udržitelné zelené transformace poukazuje na úskalí debaty, v níž témata nastolují především zástupci byznysu, zatímco veřejné instituce jsou spíše reaktivní. Především však představuje vážné dilema pro ekonomiky a regiony silně orientované na automobilovou produkci.
Právě to je případ Česka. To zaujímá poměrně nešťastnou roli dodavatele, který sice nemusí být spokojený s dopady své produkce, je však příliš malým pánem, než aby mohl dosáhnou systémové změny. V rámci globálního soupeření o investice se jako nejracionálnější strategie jeví snaha naskočit na rozjetý vlak elektromobility a pokusit se urvat co největší část výrobního řetězce včetně aktivit s vysokou přidanou hodnotou, které by byly umístěny v Česku a přinášely domácí ekonomice trvalé zisky. Z perspektivy středně velké průmyslové ekonomiky je důraz na udržení vlastních pracovních míst a pozice ve výrobním řetězci pochopitelný, přestože z globálního pohledu taková strategie pouze zvyšuje závislost na omezených přírodních zdrojích a přispívá k dalšímu překračování planetárních mezí.
Tato globální tragédie obecní pastviny, v níž spolu země soupeří o udržení pozice ve výrobním řetězci na úkor dopadů na životní prostředí, je bezpochyby jedním z velkých dilemat a výzev současnosti. Jeho adresování míří vysoko nad rámec tohoto textu, ilustruje však dobře situaci, v níž se automobilový průmysl v současnosti nachází. V tomto rivalitním mezinárodním systému jsou aktéři, ať už jde o automobilky či státy, nuceni ve svých strategiích kromě ekonomických faktorů čím dál více zohledňovat i ty geopolitické, přičemž usilování o udržitelnost je čím dál více stavěno na vedlejší kolej.
Opomíjená otázka národního zájmu
Obraz, který vyvstává, naznačuje, že na Česko působí čím dál silněji celá řada tlaků. Očekávaný konec výroby spalovacích motorů tlačí automobilky k investicím do elektromobility, na jejichž podobu domácí aktéři nemají velký vliv, přestože jde o sektor zcela klíčový pro českou ekonomiku. Rozhodování zahraničních investorů bude zároveň ovlivněno tím, jak si Evropa povede v globálním soupeření o dosažení elektromobility, což je další zásadní faktor mimo českou kontrolu. Otázka setrvání globální ekonomiky v planetárních mezích zároveň vybízí k zamyšlení nad tím, nakolik je hospodářský model celého automobilového průmyslu založený na neustálém zvyšování výroby udržitelný – zájmy integrovaných periferií jako Česko však stojí v přímé opozici vůči jeho reformě, která by mohla vést ke snižování výroby. A konečně podíváme-li se na domácí diskuzi okolo budoucnosti automobilového průmyslu, zjistíme, že dlouhodobá stabilita, kterou sektor české ekonomice přinášel, zároveň poskytovala legitimitu velmi laxnímu přístupu k inovaci porevolučního hospodářského modelu a neschopnosti institucí dosahovat skutečných systémových změn. Ve chvíli, kdy začíná být jasné, že starému hospodářskému modelu zvoní definitivní umíráček, je nejhlasitějším politickým řešením demagogické volání po zrušení zákazu výroby spalovacích motorů – tedy cokoliv jiného než realistický plán na cestu ven z krize.
Debata, která se na téma budoucnosti automobilového průmyslu v Česku vede, by však mohla být konstruktivní a snad se stát i prvním krokem na cestě ke skutečné transformaci ve znalostní ekonomiku, po níž volá čím dál víc hlasů z veřejné i podnikatelské sféry. Klíčem k tomu je návrat otázky národního zájmu – ne jako nacionalistického hesla, pod jehož záštitou se skryjí všemožné druhy populistů, nýbrž jako perspektivy, která v české debatě o (nejen automobilovém) průmyslu dlouhodobě chybí.
Jak už bylo naznačeno výše, problémy jako nedostatečné přelévání know-how od zahraničních automobilek do domácího sektoru existují dlouhodobě. V tomto kontextu je nasnadě se ptát, jestli vůbec můžeme hovořit o českémautomobilovém průmyslu, či zda by termín automobilový průmysl v Česku neilustroval lépe odlišné zájmy, vliv a přínosy, které z tohoto sektoru plynou domácím a zahraničním hráčům. Plzeňská gigafactory je jasným příkladem střetu zájmů automobilky, která činí investiční rozhodnutí na základě výnosů svých globálních aktivit, a národního zájmu Česka, které je ze své podstaty svázáno s prosperitou konkrétního teritoria a lokality.
Kudy vede cesta z krize?
Pro úspěšné překonání překážek, kterým automobilový průmysl v Česku čelí, neexistuje jednoduchý návod. Je třeba si přiznat, že odvětví tak, jak ho známe, přestane v následujících dekádách existovat a dopady na českou ekonomiku budou značné. Kam se z tohoto rozcestí vydáme, závisí do značné míry na tom, jaké kroky podnikneme dnes a v příštích několika letech. Třemi body, které by v současné debatě měly rozhodně zaznívat, jsou větší důraz na vzdělání, diverzifikaci a silnější angažovanost v plánování a průmyslové politice ze strany státu.
Přechod od výroby aut se spalovacím motorem k elektromobilům bude mít značný vliv na výrobní proces, s čímž jdou ruku v ruce dopady na pracovní trh. Podrobná odpověď na to, jaká bude jejich podoba, v současnosti neexistuje. Počet pracovních míst, která jsou přímo spojena s výrobou spalovacích motorů, je však značný. Data z USA naznačují, že z celkových 590 tisíc pracovních míst v americkém automobilovém průmyslu je jich až 150 tisíc, tedy zhruba čtvrtina. Kolik z nich si bude v novém automobilovém věku schopno své místo udržet? Jednou otázkou je kvantita: zatímco některé odhady zachování počtu pracovních míst jsou optimistické, podle jiných automobilový průmysl už v roce 2019 kvůli tranzici globálně ztratil až 80 tisíc pozic. Druhým problémem je pak druh pracovních míst, která budou v novém automobilovém průmyslu žádaná. Ohroženy budou především méně kvalifikované pozice, těch je přitom v Česku většina. A jak ukazují data Škoda Auto, přes 40 procent zaměstnanců automobilky jsou absolventi střední školy bez maturity. Spolu s osmi procenty zaměstnanců se základním vzděláním to tvoří téměř polovinu zaměstnanců bez maturitní zkoušky. Z výzkumů přitom víme, že mezi absolventy oborů bez maturity je nejen mnohem vyšší nezaměstnanost, riziková je i přílišná specializace studentů v nízkém věku vedoucí k úzkému a neflexibinímu zaměření na obory ohrožené automatizací.
Budoucnost automobilového průmyslu je tak úzce spjata s širší debatou o tragické podobě českého (především středního) školství, které není schopné zajistit mladé generaci dovednosti žádané na pracovním trhu budoucnosti, a namísto toho stále přehnaně spoléhá na úzce vymezené učňovské obory. Argument, že cesta od „montovny“ k „mozkovně“ zcela jistě nevede skrze rozpočtové škrty ve vzdělávání, zazněl ve veřejné debatě v posledních letech mnohokrát. Přivést do ní perspektivu automobilového průmyslu by však mohlo zdůraznit, o jak životně důležitou otázku se jedná. Pro srovnání: španělská Valencie, jedna ze tří lokalit, v nichž Volkswagen staví nové gigafactories, byla vybrána mimo jiné pro přítomnost regionálního výzkumného a inovačního clusteru. Španělsko má přitom nejen vyšší počet vysokoškoláků, než je evropský průměr (41 procent oproti českým 26). Je také jedním z dalších (semi)periferních center automobilové výroby v Evropě se silnou pozicí zahraničních investorů, od Česka ho však odlišuje silná pozice domácích dodavatelů – ti tvoří až tři čtvrtiny celého výrobního řetězce a působí i globálně ve více než 170 zemích světa.
S otázkou vzdělávání a jeho nedostatku mezi českými automobilovými pracovníky se pojí nutnost diverzifikace. Závislost české ekonomiky na automobilovém průmyslu je do značné míry dvojsečná zbraň. Odvětví bylo dlouhodobě stabilní páteří české ekonomiky, od níž nedávalo smysl pokoušet se oprostit. Ve chvílích, kdy je sektor zasažen externími šoky – ať už šlo o pokles globální poptávky v letech po finanční krizi nebo o změny v kontextu zelené transformace, – tak jsou dopady na českou ekonomiku zcela zásadní a manévrovací prostor pro jejich zmírnění minimální.
Související článek:
Kromě zmírnění dopadů externích šoků by větší diverzifikace české ekonomiky mohla být zároveň výzvou, která by spojila českou soukromou sféru a veřejné instituce v cestě za dosažením inovativnější ekonomiky a položila základ institucím entrepreneurial state, které jsou ke vzniku vysoce znalostních sektorů nezbytné.
Tím se dostáváme ke třetímu bodu, který je odpovědí na předchozí dvě výzvy i podnětem, který české veřejné debatě dlouhodobě chybí. Tím je role veřejných institucí ve formulaci hospodářské strategie, podpoře českých firem a plánování a exekuci průmyslové politiky. Je třeba zvrátit narativ o tom, že nejlepší stát je ten, který plní pouze roli nočního hlídače a garanta základního fungování trhu – jak ukazuje zkušenost posledních třiceti let a dlouhodobá česká neschopnost proměnit strategické plány o technologickém upgradování ve skutečnou znalostní ekonomiku, aktivní role státu v podpoře domácího sektoru je nezbytná. Nemusí se přitom jednat o subvencování, mnohem důležitější je budování širšího ekosystému, v němž mohou vznikat a rozvíjet se inovativní tuzemské firmy. Ve světě je ostatně narativ silného státu, který podporuje domácí podniky a provádí aktivní průmyslovou politiku, již řadu let mainstreamem. Je načase opustit iluzi o tom, že aktivní role státu je fundamentálně špatná a neslučitelná s prosperitou soukromého sektoru – opak je pravdou, jak ostatně potvrzují i zástupci českého byznysu, a vyčerpaný porevoluční hospodářský model bez aktivní role státu překonat nepůjde.
Ostrůvky pozitivní deviace přitom existují i u nás. Inspirací mohou být například regionální inovační centra, která přivádějí dohromady začínající podnikatele, malé a střední firmy či univerzity a výzkumné organizace a hrají podpůrnou roli v rozvoji inovativních byznysových projektů. Mezi ty úspěšné patří například Jihomoravské inovační centrum, které mimo jiné přispělo k tomu, že Jihomoravský kraj získal v roce 2024 jako první český region prestižní ocenění European Entrepreneurial Region udělované za dlouhodobou podporu podnikání a inovací. Zajímavé myšlenky lze najít například i v seznamu doporučení NERVu k dlouhodobě udržitelnému růstu, který byl publikován začátkem letošního roku – mezi návrhy hodné diskuze patří například posílení role Národní rozvojové banky nebo série doporučení týkajících se rozvoje domácího kapitálového trhu.
Hlasů volajících po aktivnějším státu není dostatek a absence dlouhodobého strategického plánování je zřetelná nejen v automobilovém průmyslu, ale v řadě dalších oblastí. Dopady, které bude mít pokračující nečinnost, přitom mohou být dalekosáhlé.
Cena za nečinnost
Nezdá se, že by rozhodnutí Volkswagenu neinvestovat do gigafactory u Plzně českou veřejnou debatu zásadním způsobem rozvířilo. Hlasy, které přeci jen zaznívají, pak volají buď po demagogickém návratu ke spalovacím motorům, nebo ignorují dominantní roli zahraničních vlastníků v odvětví a její vliv na budoucí směřování automobilového průmyslu v Česku. Přestože vládní představitelé slibují, že o výstavbě gigafactory jednají s dalšími potenciálními investory, neexistují žádné záruky, že budou tyto snahy úspěšné. Česko tak klouže po šikmé ploše a hrozí, že dosáhne bodu, z něhož už nebude návratu.
Jaká může být cena za nečinnost, kterou česká společnost v následujících dekádách zaplatí, pokud se současný vývoj nepodaří zvrátit? Jeden z nechvalně proslulých příkladů lze nalézt v americkém Detroitu. Ten byl tradičně sídlem „velké trojky“ amerických výrobců automobilů, General Motors, Fordu a Chrysleru, dnes však bývá často dáván za příklad katastrofálních dopadů deindustrializace: v roce 2023 zde byla míra nezaměstnanosti až 16 procent, chudobou byla postižena více než třetina obyvatel a město se drželo na špici sídel s nejvyšší kriminalitou ve Spojených státech.
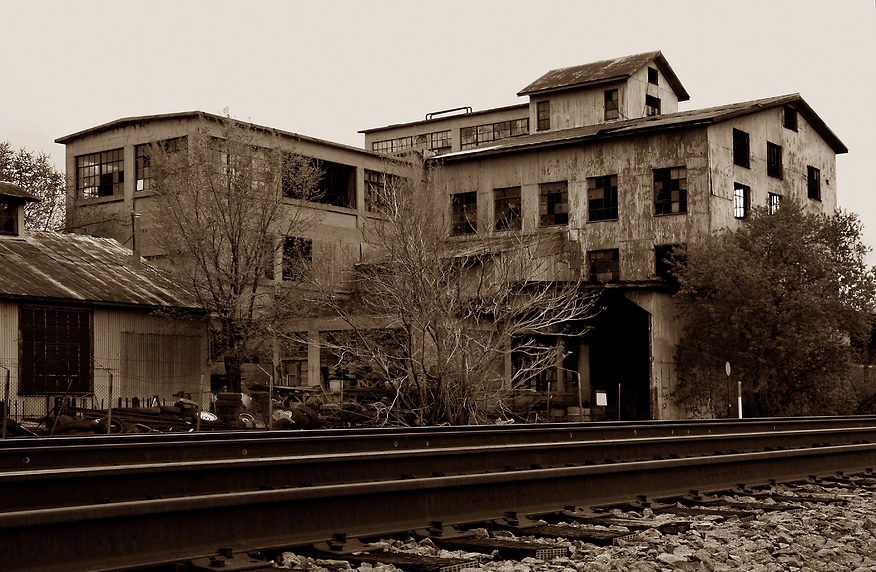
Počátek konce detroitského amerického snu se datuje hluboko do druhé poloviny 20. století, a kromě úpadku automobilového průmyslu je úzce spojen i s dlouhodobými rasovými konflikty či s nevyhovujícím systémem městské hromadné dopravy. Přílišná specializace na automobilový průmysl v něm však hrála neoddiskutovatelnou roli. Ve chvíli, kdy začala velká trojka v prodejích zaostávat za evropskou a japonskou konkurencí, reagovaly automobilky na pokles zisků přesunem výroby do regionů s nižšími mzdami v honbě za snížením výrobních nákladů. Globální strategie těchto korporací pak měla katastrofální dopady na situaci ve městě úzce specializovaném na automobilovou výrobu, a zatímco po finanční krizi v roce 2009 narostly zisky automobilek znovu do černých čísel, detroitský pracovní trh i populace se z ran zasazených deindustrializací vzpamatovává dodnes.
Scénář, v němž se česká ekonomika během krátké doby smrští o oněch 10 procent, které podle odhadů tvoří automobilová výroba, a Mladá Boleslav se stane městem duchů, v němž zuří nezaměstnanost a kriminalita, patří samozřejmě mezi ty nejčernější. Česká republika stále hraje v obchodních strategiích automobilových korporací významnou roli a Škoda představuje obrovskou investici, která se v příštích pár letech jistě nikam přesouvat nebude. Přesto je nutné mít na paměti, že automobilový průmysl v Česku stojí na křižovatce a scénáře, které se dnes zdají přitažené za vlasy, se mohou v horizontu dekád ukázat znepokojivě blízko realitě. Koneckonců ten, v němž bude německý průmysl nucen konsolidovat síly v globálním závodu o elektromobilitu a rozhodne se investovat primárně do domácích továren či svých akvizic na jihoevropské periferii, se nám před očima odvíjí již dnes. To, jak se rozdají karty v příštích několika letech, může ovlivnit českou pozici na mnoho příštích dekád.
Autorka je doktorandkou na University of Helsinki, zaměřuje se na ekonomiku zemí střední a východní Evropy.
Text vnikl v rámci vzdělávacího programu Aklimatizace AMO.
Tento článek mohl vzniknout jen díky podpoře čtenářů
Podpořte nás